Meloni presenta questa iniziativa come una misura di buon senso a favore dei lavoratori autonomi. Al contrario, la Corte dei Conti avverte che tale estensione rischia di accentuare le disparità, incentivare comportamenti elusivi — come il differimento delle
fatture o la frammentazione dell’attività — per rimanere entro le soglie stabilite, e rendere più complessi i controlli fiscali.
Già oggi, secondo la relazione sul Rendiconto 2025, il forfettario costa 3,4 miliardi l’anno.
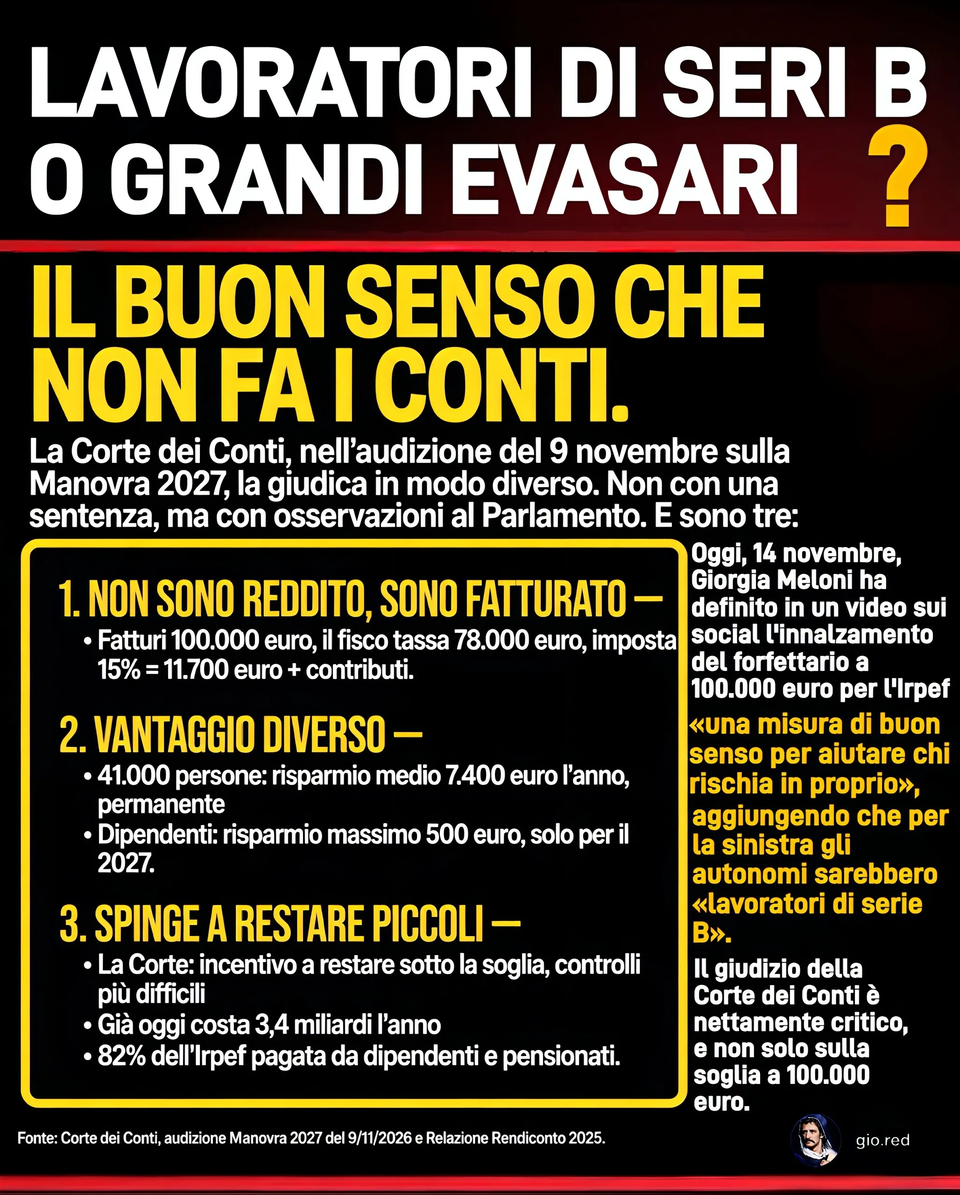
Il post parla dell’innalzamento della soglia di ricavi e compensi per il regime forfettario da 85.000 a 100.000 euro previsto nella Manovra 2027. Le posizioni della Presidenza del Consiglio e della magistratura contabile offrono letture opposte sugli effetti economici e fiscali del provvedimento.
La posizione del Governo
Secondo quanto dichiarato dalla presidente del Consiglio Giorgia Meloni, l’ampliamento del tetto per l’imposta sostitutiva al 15% mira a sostenere la crescita delle partite IVA.
- Sostegno alla crescita. L’esecutivo sostiene che alzare la soglia permetta ai lavoratori autonomi di aumentare il proprio giro d’affari senza subire l’immediato e brusco passaggio al regime ordinario.
- Incentivo al lavoro. L’intervento viene presentato come una misura di buon senso per premiare chi rischia in proprio, riducendo la pressione fiscale e gli adempimenti burocratici per i professionisti e le microimprese.
I rilievi della Corte dei Conti
Durante le audizioni parlamentari sulla Legge di Bilancio 2027, i magistrati contabili hanno evidenziato diverse criticità strutturali legate all’estensione della flat tax.
- Disparità orizzontale. La Corte dei Conti sottolinea che la misura amplia il divario fiscale tra lavoratori autonomi forfettari e lavoratori dipendenti o autonomi in regime ordinario, i quali restano soggetti alle aliquote progressive IRPEF a parità di reddito.
- Rischio di comportamenti elusivi. L’esistenza di una soglia netta continua a disincentivare la dichiarazione di ricavi superiori al limite, favorendo pratiche come il rinvio dell’emissione delle fatture all’anno successivo o la frammentazione fittizia dell’attività tra più soggetti.
- Complessità amministrativa e IVA. Poiché il limite europeo per la franchigia IVA resta fissato a 85.000 euro, chi supera tale soglia fino a 100.000 euro dovrà applicare l’IVA pur restando nel forfettario per le imposte dirette. Questo doppio binario rende più macchinosa la gestione contabile e più difficili i controlli da parte dell’amministrazione finanziaria.
- Impatto sui conti pubblici. Già con il tetto a 85.000 euro, la platea supera i due milioni di contribuenti e comporta un minore gettito stimato in circa 3,4 miliardi di euro l’anno, un costo che secondo i giudici contabili richiede particolare cautela nella gestione delle spese fiscali.
